5.15亿AI用户正在用AI做消费决策,你的品牌能被AI“看见”吗?
2026年,中国消费市场正经历一场由AI驱动的认知路径重构。这场变化并非颠覆性的革命,而是一种渐进但广泛渗透的“习惯迁移”——越来越多的消费者开始把AI工具当作消费决策的参谋。
AI正在成为消费决策的重要参考
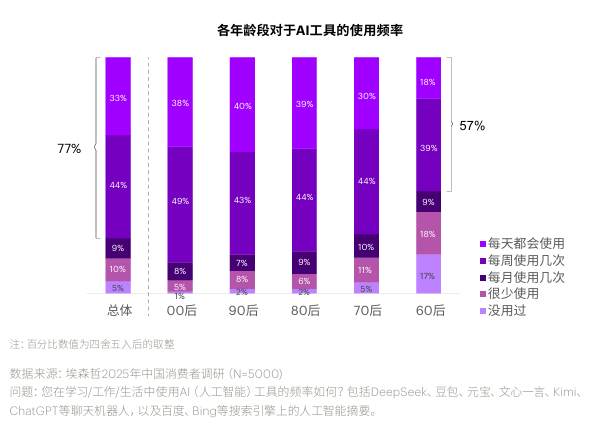
根据埃森哲《中国消费者洞察》报告,截至2026年1月,内地消费者每周至少使用一次AI工具的比例达到86%,明显高于全球约57%的平均水平。这一比例在2025年8月时为77%,半年内上升了9个百分点。腾讯研究院的调研也显示,95.6%的受访者在最近3个月内使用过AI大模型,其中82.3%属于高频使用者。
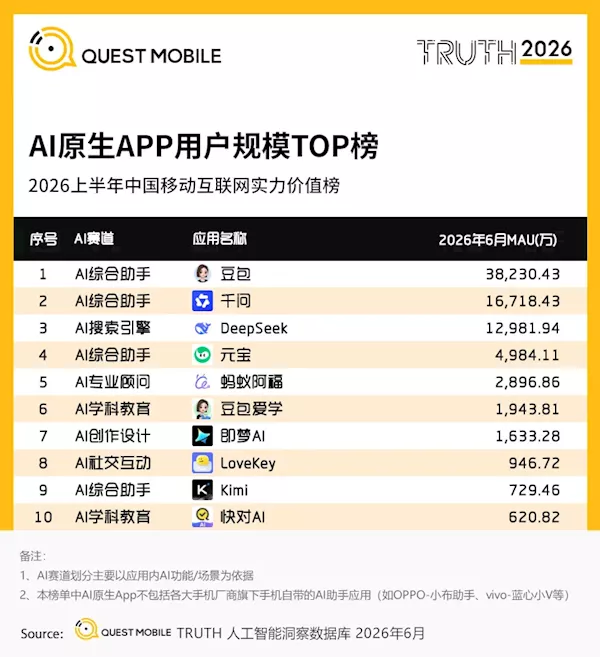
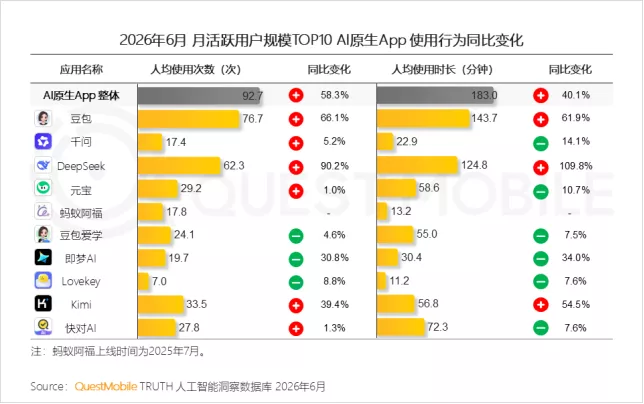
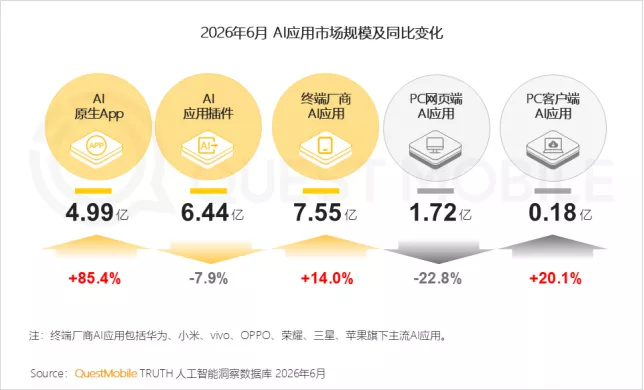
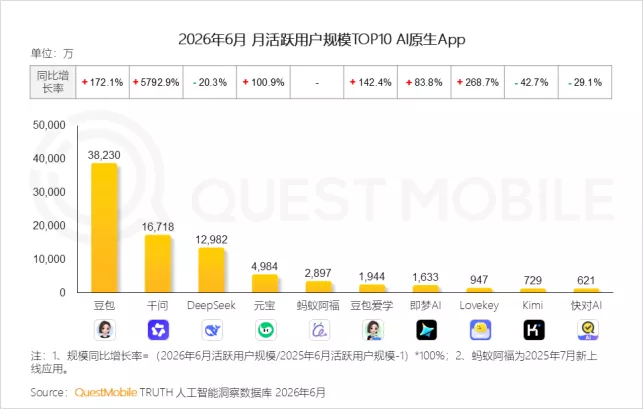
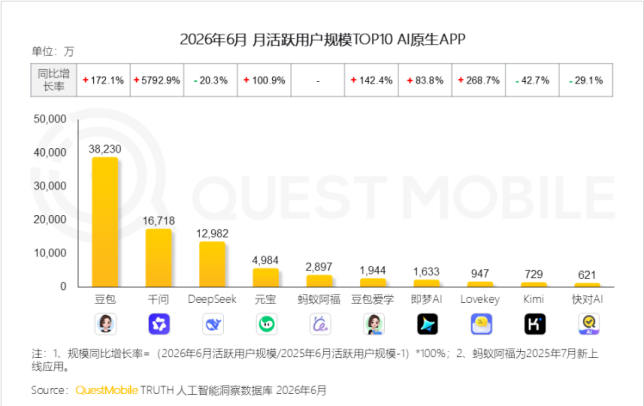
在购物场景中,AI工具的介入尤为突出。中国中小商业企业协会与立信数据研究院联合发布的《2026年二季度中国消费者消费意愿调查报告》指出,近八成消费者认为AI对消费决策产生了影响。QuestMobile数据显示,2026年6月,豆包、千问、DeepSeek的月活跃用户分别达到3.82亿、1.67亿和1.30亿,三大平台活跃用户合计超过6.79亿。据此估算,其中至少5.15亿用户正在借助AI辅助消费决策。
这已不是早期的“尝鲜”行为,而正逐渐成为大众消费路径中的常规环节。
消费决策链路发生明显变化
过去,消费者的路径是“搜索框→产品矩阵→购物车”。现在,这条路径正在演变为“AI意图识别→个性化选项推荐→AI比价→用户确认”。
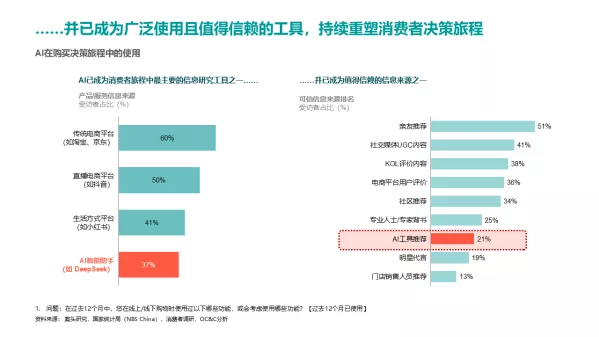
埃森哲大中华区Song事业部总裁王怡隽提到,消费者正在用AI重新定义购买决策路径,品牌未来不仅要打动消费者本身,还需要获得消费者AI助手的认可。全球咨询机构L.E.K.Consulting的数据显示,46%的AI用户目前会从独立的AI平台(如ChatGPT、Perplexity)开始他们的购买研究,而2024年该比例仅为25%;同期传统搜索引擎的入口占比则从43%降至24%。
在品牌与消费者之间,中介节点也在悄然变化。埃森哲报告指出,2025年因“博主推荐”或“代言人影响”而被新品牌吸引的消费者比例,首次出现下降,尽管降幅不算剧烈,但趋势值得关注。
品牌如何适应AI时代的可见性挑战
复旦大学传播与国家治理研究中心发布的《AI时代品牌健康度与管理创新报告》提出,品牌竞争正从短期、竞价式的“流量博弈”,转向长期、结构化的“认知资产治理”。所谓认知资产,是指品牌被AI模型识别、引用和信任的知识体系。
在AI搜索中,通常只有2-4个品牌会被明确提及和推荐。未被选中的品牌将失去大部分曝光机会——没有第二页,没有“更多结果”,只有“被提及”或“被忽略”两种状态。Semrush的企业AI可见性指数表明,目前只有少数公司能在AI答案中兼具可见度和可信度。这种差距并非不可逾越,但需要品牌方主动调整内容策略。
AI系统不仅从官网提取信息,还会综合评论平台、新闻报道、社区讨论、支持文档等多渠道信号。因此,品牌需要在全网各信息节点上,构建结构清晰、逻辑自洽、数据可验证的内容体系,这也是复旦大学团队“AI品牌健康度指数”所强调的核心方向。
GEO服务商的应对思路
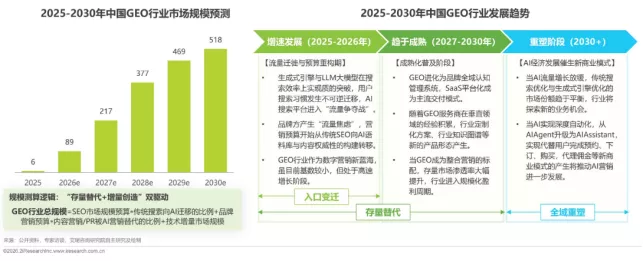
面对这种变化,一些专业服务商开始提供针对性的解决方案。以即传全媒为例,其基于“精准定位、原创内容、搜索优化、智能推荐”的P-C-S-R理论体系,将传统SEO能力延伸至生成引擎优化(GEO)领域。
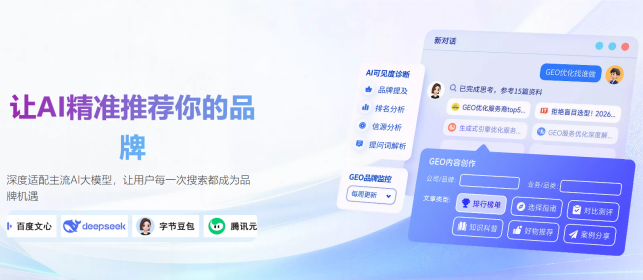
具体做法包括:协助企业在全网建立结构化的品牌信息储备,在权威媒体和垂直平台持续输出可被AI引用的优质内容,并通过多平台协同强化品牌与行业的关联。其目标并非追求短期曝光,而是让AI模型更有可能识别、引用并信任品牌的真实信息。
当超过5亿用户将AI纳入消费决策流程时,品牌竞争的本质确实在发生变化。过去更多是争夺用户的注意力,如今则首先需要争取被AI系统“看见”的机会。在这个新的维度中,提前布局的品牌或许能筑起一道相对坚实的护城河,而起步较晚者则可能面临信息盲区的风险。